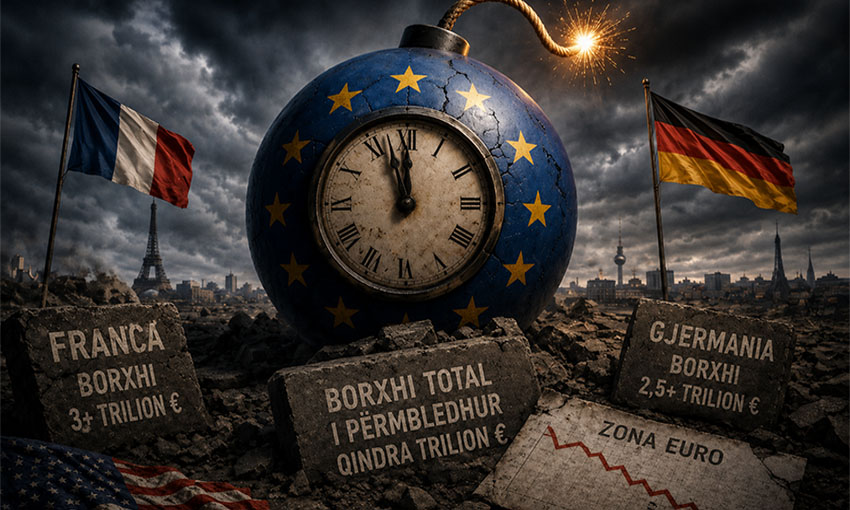
Borxhi i SHBA-së është një problem, por Eurozona mund të shkaktojë krizën e ardhshme.
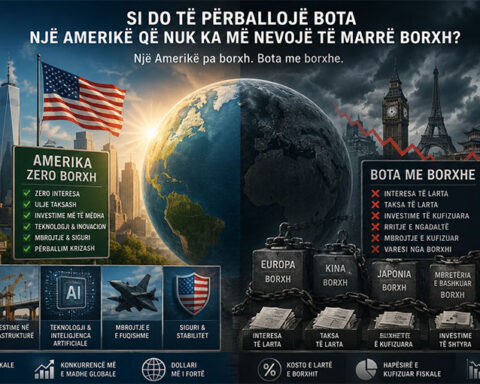
Borxhi i SHBA-së, në 40 trilionë dollarë, është në qendër të titujve kryesorë globalë.
Megjithatë, ndërsa sfidat fiskale të SHBA-së janë të rëndësishme, nuk duhet të harrojmë një mësim thelbësor: politika fiskale nuk ka të bëjë me atë se kush fiton i pari, por me atë se kush humbet i pari.
Sipas vlerësimeve zyrtare për vitin 2026, vlera aktuale e boshllëqeve të financimit në Sigurimet Shoqërore dhe Medicare në SHBA arrin në rreth 95 trilionë dollarë gjatë një horizonti 75-vjeçar.
Shuma korrespondon me rreth 5% të vlerës aktuale kumulative të PBB-së së parashikuar gjatë së njëjtës periudhë, përveç borxhit federal të mbajtur nga publiku, i cili tashmë parashikohet të arrijë 101% të PBB-së vjetore në vitin 2026.
Megjithatë, barra fiskale e fshehur e Eurozonës është të paktën aq e madhe, sa borxhi i saj i regjistruar.
Vlerësimet zyrtare nga Komisioni Europian i çojnë detyrimet neto të grumbulluara të sistemeve publike të pensioneve në rreth 150% të PBB-së, pasi të merren në konsideratë kontributet e ardhshme, ndërsa premtimet totale për pensionet arrijnë në rreth 371% të PBB-së.
Dhe më e rëndësishmja, këto shifra nuk përfshijnë shumë nga presionet e ardhshme, nga shpenzimet për shëndetësinë dhe kujdesin afatgjatë.
Kriza e ardhshme e borxhit mund të vijë nga Eurozona
Çfarë do të thotë kjo?
Kriza e ardhshme e borxhit mund të mos fillojë në SHBA, por në Eurozonë.
Së pari, dollari mbetet monedha rezervë botërore dhe bonot amerikane të thesarit mbeten aseti më i rëndësishëm për bankat qendrore në mbarë botën, pavarësisht blerjeve të fundit të arit dhe ristrukturimit të rezervave.
Së dyti, peizazhi politik në shumicën e ekonomive të mëdha të Bashkimit Europian është një peizazh i mohimit fiskal.
Rendimentet e obligacioneve qeveritare franceze sot janë më të larta se ato në Itali. Asnjë qeveri e Eurozonës nuk duket e gatshme të ulë shpenzimet ose të zvogëlojë detyrimet e ardhshme.
Detyrimet e pafinancuara të angazhuara – domethënë, borxhi që është krijuar tashmë, por ende nuk është lëshuar – tejkalojnë 300% të PBB-së në ekonomitë kryesore të Eurozonës.
Së treti, asetet sovrane të Eurozonës kanë dhënë kthime negative ekonomike reale që nga viti 2021, duke çuar në një gatishmëri të reduktuar të investitorëve ndërkombëtarë për t’i mbajtur ato.
Borxhi i SHBA-së është një problem, por borxhi i Eurozonës është dukshëm më kompleks, pasi borxhi i regjistruar korrespondon vetëm me shumën e treguar në proçedurën e deficitit të tepërt dhe jo me totalin e detyrimeve të qeverisë së përgjithshme.
Borxhi real është shumë më i madh nga sa duket apo deklarohet.
Borxhi i Eurozonës sipas kritereve të Maastrichtit regjistron vetëm monedhat dhe depozitat e konsoliduara, kreditë dhe letrat me vlerë, në vlerën e tyre nominale.
Prandaj, është dukshëm më i vogël se totali i detyrimeve në bilancin e përgjithshëm të qeverisë dhe madje edhe më i vogël se pensionet informale dhe detyrimet e tjera të sektorit publik në Eurozonë.
Mësimi kryesor për investitorët është se ata duhet të shqetësohen me të drejtë për borxhin e emetuar tashmë, por ata duhet të jenë edhe më të shqetësuar për madhësinë në rritje të qeverisë të kombinuar me detyrimet e pafinancuara në një rajon të goditur nga stanjacioni ekonomik.
E gjithë kjo sugjeron që shitja e fundit e tregut global të obligacioneve nuk është një fenomen i përkohshëm. Tregjet po u dërgojnë një mesazh të qartë qeverive: asnjë bankë qendrore nuk do ta fshehë më papërgjegjshmërinë e saj.
Tre kufijtë që qeveritë kanë tejkaluar
Qeveritë në ekonomitë e përparuara kanë shteruar të gjitha mundësitë për politika të financuara nga borxhi dhe kanë tejkaluar kufijtë e tyre fiskalë, ekonomikë dhe inflacionistë.
Kufiri fiskal: Shpenzimet më të larta krijojnë defiçite të vazhdueshme dhe rritjet e taksave nuk e zgjidhin problemin. Shpenzimet qeveritare janë një barrë për taksapaguesit dhe ekonominë.
Kufiri ekonomik: Rritjet e mëtejshme të shpenzimeve qeveritare dhe rritja artificiale e PBB-së përmes shpenzimeve të sektorit publik të financuara nga borxhi, dobësojnë ekonominë dhe investimet produktive, duke çuar në fund në stanjacion.
Kufiri inflacionist: Shpenzimet qeveritare çojnë në inflacion të vazhdueshëm, ndërsa tregjet ulin çmimet më të larta të konsumit për një periudhë më të gjatë kohore. Kjo e gërryen ekonominë, ndërsa kombinimi i taksave më të larta dhe çmimeve më të larta të konsumit godet rëndë klasën e mesme.
Edhe pse SHBA-të bëjnë zhurmë, Europa është ajo që mund të shkaktojë tronditje.
Shtetet e Bashkuara mbajnë monedhën rezervë botërore dhe tregun më të thellë dhe më likuid të obligacioneve qeveritare në botë.
Kjo nuk e eliminon problemin e borxhit, por ndryshon mënyrën se si ai transmetohet përmes sistemit financiar global.
Për më tepër, të paktën qeveria amerikane po i mban nën kontroll shpenzimet federale, megjithëse nuk po i shkurton ato aq shpejt sa do të donin disa.
Ky nuk është rasti në Eurozonë, ku asnjë nga ekonomitë kryesore nuk duket se ka ndërmend të frenojë shpenzimet. Përkundrazi, tendenca është në drejtim të kundërt. Dhe kjo po shton edhe më shumë presion mbi detyrimet e pafinancuara.
Euro është e vetmja monedhë globale që përballet me rrezikun e rivlerësimit, ndërsa politika fiskale e Eurozonës ka zgjedhur ndërhyrjen dhe kontrollin shtetëror mbi tregjet e lira.
BQE-ja centralizon politikën monetare të Eurozonës, por qeveritë shpenzojnë dhe marrin hua sikur të kishin besueshmëri të pakufizuar monetare. Mjeti i tyre i vetëm fiskal janë taksat më të larta. Kjo krijon rrezikun që një ngjarje likuiditeti të shndërrohet shpejt në një problem të aftësisë paguese, veçanërisht kur tregjet dyshojnë nëse Brukseli, Frankfurti dhe qeveritë kombëtare do të jenë në gjendje të reagojnë me një strategji koherente.
“Bashkimi bankar” nuk e zgjidh problemin
Tani Eurozona ka shtuar edhe më shumë rreziqe. Planet për një “bashkim kursimesh dhe bankash” dhe një monedhë dixhitale të bankës qendrore (CBDC) nuk ofrojnë asnjë lehtësim për investitorët ndërkombëtarë. Në vend të kësaj, ato përforcojnë shqetësimet se Eurozona ka zgjedhur ndërhyrjen dhe kontrollin shtetëror, duke imponuar përdorimin e monedhës në vend që të rrisë atraktivitetin e saj, si një qendër globale për tregjet e lira dhe kapitalin.
Plani për një bashkim kursimesh dhe bankash nuk do të parandalojë një krizë borxhi në Eurozonë. Me qeveritë që nuk janë të gatshme të pranojnë shkurtime shpenzimesh, monedha dixhitale mund të çojë thjesht në më shumë mbikqyrje, kontroll dhe, në fund të fundit, në inflacion më të lartë.
Kriza e ardhshme mund të fillojë në Europë
Kjo është arsyeja pse kriza e ardhshme mund të vijë nga Europa dhe jo për shkak të problemit të borxhit të SHBA-së, por sepse Eurozonës i mungon fleksibiliteti institucional, disiplina fiskale dhe një qasje e tregut të hapur.
Nëse Eurozona përshpejton planet e saj ndërhyrëse për të detyruar investimet dhe për të promovuar përdorimin e monedhës përmes kufizimeve, problemi mund të bëhet edhe më i madh.
Nëse politika monetare nuk mund të veprojë si një kufi për papërgjegjshmërinë fiskale dhe qeveritë refuzojnë të frenojnë shpenzimet e tyre, monedha dhe sistemi financiar janë në rrezik.
Zgjidhja e problemit të borxhit të SHBA-së kërkon shkurtime të shpenzimeve dhe nxitje të rritjes produktive. Fatkeqësisht, qeveritë e Eurozonës nuk po prodhojnë rritje ekonomike dhe, në vend të kësaj, po rrisin ndërhyrjen e shtetit. Prandaj, kur humbet besimi në një shtet të madh anëtar, pasojat janë sistemike për të gjithë bashkimin monetar.
Gjermania dështon në eksperimentin e shpenzimeve qeveritare
Bota po e shikon në kohë reale “eksperimentin” gjerman të rritjes së shpenzimeve qeveritare, të dështojë. Kjo është arsyeja pse obligacionet gjermane po bien me një ritëm të krahasueshëm me atë të pjesës tjetër të tregjeve, në vend që të rriten.
Të dhënat e fundit nga Franca dhe Gjermania tregojnë se problemi shtrihet shumë përtej një vendi të vogël në bashkimin monetar.
Bërthama e Eurozonës po dobësohet, ndërsa vendet periferike ose po e mbulojnë ngecjen përmes imigracionit dhe shpenzimeve politike, si Spanja, ose po mbeten në një gjendje post-krizë. Rendimenti i obligacionit 10-vjeçar të Francës është rritur në nivele të papara që nga viti 2008. Obligacionet gjermane, të konsideruara dikur si një strehë e sigurtë, janë dobësuar së bashku me obligacionet e vendeve të tjera të Eurozonës.
Mjeti anti-fragmentim i BQE-së fshehu çekuilibrat për një kohë, por tani e ka transferuar rrezikun tek të gjithë emetuesit sovranë.
Franca: Lidhja e re e dobët në eurozonë?
Franca është veçanërisht e rëndësishme, pasi ajo formon, së bashku me Gjermaninë, thelbin e ekonomisë së Eurozonës. Borxhi publik francez pritet të jetë rreth 118% e PBB-së në vitin 2026 dhe mund të rritet në 130% të PBB-së deri në vitin 2030.
Tregjet tani e kuptojnë se asnjë kryeministër i ri nuk do të shkurtojë shpenzimet. Në vend të kësaj, ata do të përsërisin të njëjtën qasje të dështuar të tre dekadave të fundit: rritjen e taksave dhe shtyrjen e shkurtimeve të nevojshme të shpenzimeve.
Ndërsa tregjet fillojnë ta rivlerësojnë Francën si një lidhje të dobët fiskale dhe jo si një shtyllë force, problemet e brendshme të Eurozonës po bëhen të pamundura për t’u injoruar.
Projekti europian e ka bërë rritjen e shpenzimeve qeveritare dhe një sektor të madh publik në fokus të politikës së tij, duke e trajtuar sektorin privat si një “makinë parash” për një burokraci gjithnjë e në zgjerim.
Problemi nuk është vetëm niveli i borxhit
Problemi i vërtetë nuk është vetëm niveli absolut i borxhit. Është kombinimi i huamarrjes së lartë, një qeverie të madhe, taksimit të lartë dhe mungesës së potencialit real të rritjes. Ky kombinim po çon në rritjen e kostove të shërbimit të borxhit dhe tani është e qartë se bankat qendrore nuk mund ta fshehin problemin.
Kur kostot e huamarrjes së SHBA-së rriten, kushtet financiare globale shtrëngohen. Ky është një problem i madh që kërkon shkurtime shpenzimesh, tkurrje qeveritare dhe rritje më të lartë të sektorit privat.
Por kur kostot e huamarrjes së Eurozonës rriten ndjeshëm, është një shenjë se një projekt europian i bazuar në rritjen e vazhdueshme të madhësisë së shtetit me çdo kusht është i paqëndrueshëm.
Zgjidhja nuk është shteti më i madh
Zgjidhja nuk është shtet më i madh, financim monetar, ndërhyrje ose taksim më i lartë i kapitalit prodhues.
Zgjidhja është shkurtime të besueshme të shpenzimeve, defiçite strukturore më të ulëta, stimuj më të fortë për investime private dhe reforma që do të zvogëlojnë barrën rregullatore dhe do të nxisin produktivitetin dhe rritjen ekonomike.
Nëse asgjë nuk ndryshon, borxhi amerikan do të vazhdojë të shtrëngojë kushtet financiare globale. Por Eurozona mund të mbetet vendi ku do të shpërthejë kriza e ardhshme e madhe e borxhit sovran.
Source: BankingNews