New York Times shkruan për një skenar për shlyerjen, fshirjen, apo bërjen zero të borxhit monstruoz global prej 77 trilionë dollarësh.
Borxhi federal i SHBA-së ka arritur në 40 trilionë dollarë. Shtoni borxhin që u detyrohen shteteve, korporatave dhe konsumatorëve të SHBA-së, dhe shifra rritet në rreth 77 trilionë dollarë borxh, krahasuar me një prodhim të brendshëm bruto vjetor prej rreth 32 trilionë dollarësh. Interesi për të gjithë këtë po rritet vazhdimisht. Nuk është vetëm për Shtetet e Bashkuara. Globalisht, ka 350 trilionë dollarë borxh, afërsisht trefishi i PBB-së globale. Është si një shtresë dëbore në shpatin e një mali. Mund të duket e qëndrueshme tani, por po krijon kushtet për një ortek.
Kemi kaluar pikën ku mund të merremi me borxhet tona aktuale në mënyra normale. Opsionet që na janë hapur janë jashtëzakonisht të pamundura ose shumë shkatërruese: Të gjejmë një rrugëdalje prej tij, të rrisim taksat, të fryjmë borxhin ose të presim pasojat ekonomike.
Shoqëritë e lashta kishin një metodë tjetër për t’u marrë me borxhin. Quhej amargi – një deklaratë e përgjithshme e anulimit të borxhit publik. Të gjitha borxhet publike u shlyen. U zhdukën. Tingëllon qesharake, e di. Por, në të vërtetë, kjo ndodh vetëm sepse ideja është varrosur aq thellë në histori sa ndoshta nuk keni dëgjuar kurrë për të. Në botën e lashtë, ajo paraqiti një zgjidhje pragmatike për një problem të vështirë. Dhe tani, përballë borxheve të pamundura për t’u shlyer që po e rëndojnë ekonominë tonë, është koha të hedhim një vështrim mbi amargi-n dhe mësimet që ofron sesi të mendojmë për financat.
Mesopotamëve të lashtë u njihet merita për shpikjen e parasë. Ata shpikën kreditë dhe interesin e përbërë. Ata e kuptuan këtë sistem dhe prirjen e tij për dështime kur borxhet rriteshin. Kjo është arsyeja pse ata shpikën edhe diçka tjetër. Rreth 4,400 vjet më parë, një mbret mesopotamian i quajtur Enmetena lëshoi një dekret: Në thelb të gjitha borxhet publike, deklaroi ai, u anuluan. (Amargi zakonisht linte në fuqi borxhet që ekzistonin midis tregtarëve në vend.) Njerëzit që ishin shitur si skllavëri u liruan. Dekrete të ngjashme u kthyen tokën fermerëve që e kishin humbur atë nga kreditorët.
Fushata u quajt “kthim te nëna”, origjina e fjalës sumeriane “amargi”. Fjala humbet diçka në përkthimin e saj nëpër epoka dhe gjuhë, por në thelb është sinonim i “lirisë”. Koncepti u kodifikua në librin e Levitikut të Dhiatës së Vjetër, i cili dekretoi një “vit në favor të Zotit” çdo 50 vite.
Amargi ishte një përgjigje ndaj një problemi të vazhdueshëm që njihej në botën e lashtë: Borxhi u rrit derisa destabilizoi shoqërinë. Shitja e mjaftueshme e qytetarëve në skllavëri dhe braktisja e fermave, bëri shoqërinë të shkërmoqej. Askush për të kultivuar të korrat. Askush për të shërbyer në ushtri. Amargi ishte një valvul lehtësuese, një mjet përfundimtar ribalancimi. Në Lindjen e Afërt të lashtë, ai deklarohej rregullisht kur sundimtarët e rinj vinin në pushtet. Këto veprime ishin madhështore, por edhe praktike. Ato i lejuan shoqërisë të rivendosej, që të detyrohej të shkonte në kolaps monetar.
Njerëzit që kishin borxhe, siç pritej, nuk ishin gjithmonë të lumtur për amargi-n. Në Athinë, sundimtari Solon vendosi një sërë reformash rreth vitit 594 p.e.s. që anuluan borxhet. Ndryshimet u kundërshtuan ashpër nga elita sunduese. Soloni arriti t’i bënte reformat të qëndronin, por vetëm pasi u largua nga qyteti për një dekadë dhe i bëri njerëzit e tij të premtonin se nuk do të ndryshonin ligjet e reja në mungesë të tij.
Tre shekuj më vonë, një mbret spartan fshiu borxhin duke zvarritur të gjitha të dhënat e qytetit në sheshin publik dhe duke i djegur ato. Elita e qytetit, e tmerruar, e arrestoi dhe e vari atë – së bashku me nënën dhe gjyshen e tij. Dy shekuj më pas, vëllezërit romakë Gracchi u vranë të dy, kryesisht në përgjigje të reformave të tyre sociale të propozuara. Pas shekujsh kundërshtimi nga elita, amargi u zhduk në errësirë.
Arsyeja pse praktika shpesh funksiononte, në radhë të parë ishte sepse, bota e lashtë kuptonte diçka rreth sistemit tonë monetar që ne kryesisht e kemi harruar: Paraja është një konstruksion shoqëror i shpikur. Nuk është real, jo në mënyrën sesi një pemë ose një gur është real. Sistemi i parasë dhe kredisë është një gjë e krijuar nga njerëzit. Është një pajisje mbajtëse e të dhënave për shpërndarjen e burimeve. Dhe meqenëse paraja është një krijim njerëzor, ne mund ta ndryshojmë atë kur është e nevojshme.
Është e vështirë të parashikohet se çfarë do të ndodhë nëse nuk e adresojmë borxhin tonë, por nuk është e vështirë të parashikohet se rezultati do të jetë i keq. Qeveritë mund të marrin hua për të mbuluar probleme të tjera vetëm për një kohë të caktuar. Ndonjëherë ajo që vjen më pas është një spirale hiperinflacioniste dhe kolaps ekonomik, si në Zimbabve ose Gjermaninë e Vajmarit. Ndonjëherë është një faliment kombëtar që trondit tregjet financiare, si në Egjipt dhe Anadoll nën Perandorinë Osmane në vitet 1870. Dhe ndonjëherë është thjesht një cilësi jetese në rënie të vazhdueshme, pasi borxhi pakëson aftësinë e njerëzve për të ndërtuar pasurinë e tyre.
Paraja përfaqëson burime, ose të paktën aksesin në burime. Kur kaq shumë prej saj shkon për shlyerjen e borxhit, kjo do të thotë që paratë që mund të shpenzoheshin për mallra ose shërbime devijohen. Qeveria federale tani shpenzon mbi 1 trilion dollarë në vit për interesat e borxhit – para që përndryshe mund të shpenzoheshin për rrugë, shkolla ose kujdes shëndetësor. Borxhet në rritje gjithashtu rezultojnë në investitorët që kërkojnë norma më të larta interesi për të blerë atë borxh? Normat më të larta të borxhit qeveritar nxisin normat në të gjitha tregjet e kreditit, duke përfshirë edhe hipotekat. Financimi i borxhit publik kontribuon gjithashtu në presionin inflacionist.
Ajo që të gjithë mendojnë tani më është nëse Trump do të ndërmarrë hapa për zerimin e borxhit publik, që në praktikë mbyt ekonominë amerikane, apo nëse do të vazhdojë me të njëjtin sistem.
Janë të shumtë ata që mendojnë dhe besojnë realisht se Trump do të shkojë drejt zerimit të borxhit.
Kush humbet realisht nga ky zerim? Padyshim Kina, Japonia dhe jo vetëm, por edhe kompani të aseteve dhe jo vetëm. Por ja që për njerëz pranë presidentit amerikan, zerimi i borxhit është domosdoshmëri, edhe pse përballen me opinionin se mund të sjellë edhe një “krak” financiar.
E megjithatë Amerika do të duhet të dalë nga laku i borxhit, për të mbetur superfuqi.
Çfarë do të ndodhte nëse Trump do të vendoste të zerojë borxhin publik të SHBA-së?
Një skenar ekstrem që mund të trondiste sistemin financiar botëror dhe të ndryshonte ekuilibrat mes dollarit, euros, arit dhe fuqive të mëdha
Nëse Donald Trump do të vendoste të ndërmerrte një hap ekstrem për të eliminuar borxhin publik të Shteteve të Bashkuara, pasojat do të shkonin shumë përtej kufijve amerikanë. Borxhi publik amerikan ka kaluar tashmë nivelin e 40 trilionë dollarëve, duke e bërë SHBA-në ekonominë me stokun më të madh të borxhit publik në botë. Por një borxh i tillë nuk është vetëm detyrim i qeverisë amerikane: në të njëjtën kohë, bonot e Thesarit amerikan janë aktive të mbajtura nga banka, fonde pensionesh, kompani sigurimesh, investitorë privatë dhe banka qendrore në të gjithë botën. Pikërisht për këtë arsye, një “zerim” i njëanshëm i borxhit nuk do të ishte thjesht një vendim fiskal. Ai do të prekte drejtpërdrejt një nga shtyllat e sistemit financiar ndërkombëtar.
Nëse “zerimi” do të nënkuptonte anulimin e njëanshëm të detyrimeve të SHBA-së ndaj mbajtësve të bonove, goditja e parë do të ishte ndaj vetë kreditorëve. Në këtë grup nuk ndodhen vetëm vende si Kina apo Japonia, por edhe institucione amerikane dhe miliona qytetarë që kanë ekspozim të drejtpërdrejtë ose të tërthortë ndaj bonove të Thesarit. Humbja e besimit te Bonot amerikanë të Thesarit do të mund të shkaktonte një shitje masive të tyre, rritje të fortë të kostove të financimit dhe tronditje në banka e tregje financiare. Paradoksi është se qeveria amerikane do të çlirohej nga detyrimi i borxhit, por do të rrezikonte të shkatërronte pikërisht instrumentin financiar që për dekada ka qenë një nga asetet më të sigurta dhe më të përdorura në botë.
Një skenar tjetër do të ishte që borxhi “të eliminohej” përmes krijimit masiv të parasë dhe ndërhyrjes së Rezervës Federale. Në këtë rast, borxhi nuk do të zhdukej në kuptimin ekonomik; ai do të transformohej. Obligacionet do të zëvendësoheshin me para dhe rezerva bankare, duke zhvendosur një pjesë të problemit drejt inflacionit dhe vlerës së dollarit. Nëse tregjet do ta interpretonin këtë si monetizim ekstrem të borxhit, dollari mund të humbiste ndjeshëm vlerë. Një zhvlerësim i madh i dollarit do të favorizonte amerikanët që kanë borxhe të shprehura në dollarë dhe kompanitë amerikane eksportuese, por do të dëmtonte kursimet që mbajnë para cash dhe investitorët që zotërojnë aktive të denominuara në dollarë. Në thelb, do të ndodhte një transferim i madh pasurie nga kreditorët drejt debitorëve.
Pasojat jashtë SHBA-së do të ishin edhe më të gjera. Një dollar që humbet rreth 30% të vlerës së tij do të krijonte presion për një rritje të rolit ndërkombëtar të euros, arit dhe monedhave të tjera. Europa mund të ishte një nga përfitueset strategjike, sepse euro-ja do të bëhej më e rëndësishme si monedhë rezervë dhe si alternativë ndaj dollarit. Por një euro shumë e fortë do të krijonte probleme për ekonomitë europiane që varen nga eksportet, pasi produktet e tyre do të bëheshin më të shtrenjta në tregjet ndërkombëtare. Për Kinën, një krizë e tillë do të ishte një mundësi e madhe gjeopolitike: Pekini do të kishte një argument të fortë për të përshpejtuar reduktimin e varësisë nga dollari, ndërsa kërkesa për ar, monedha të tjera dhe sisteme alternative pagesash mund të rritej ndjeshëm.
Edhe Shqipëria do ta ndiente një tronditje të tillë, megjithëse në mënyrë indirekte. Një dollar shumë më i dobët do ta bënte më të lirë për europianët blerjen e mallrave dhe shërbimeve amerikane, ndërsa importet nga SHBA-ja do të mund të bëheshin më të favorshme për vendet që përdorin euro-n. Nga ana tjetër, një dollar i dobët mund t’i bënte Shqipërinë dhe vendet e tjera të Europës më të shtrenjta për turistët amerikanë. Çmimi i arit dhe i shumë lëndëve të para, përfshirë naftën, mund të rritej në terma dollarë. Për shqiptarët që mbajnë kursime në dollarë, një zhvlerësim i madh do të ishte negativ, ndërsa ata që zotërojnë pasuri reale, si prona apo biznese, mund të ishin më të mbrojtur ndaj zhvlerësimit monetar.
Në fund, pyetja nuk është thjesht “Kush do të fitonte nga fshirja e 40 trilionë dollarëve të borxhit amerikan?”, por “Kush do të paguante çmimin e zhdukjes së këtij borxhi?” Sepse çdo detyrim i fshirë është në të njëjtën kohë një aktiv që dikush tjetër e humbet. Në një skenar ekstrem, përfituesit afatshkurtër do të ishin qeveria amerikane, disa debitorë, eksportuesit amerikanë dhe zotëruesit e aktiveve reale; humbësit do të ishin mbajtësit e bonove amerikane, kursimet në dollarë dhe kryesisht vendet që kanë grumbulluar rezerva të mëdha në monedhën amerikane. Por humbësi potencial më i madh do të ishte besimi te dollari dhe te Thesari amerikan.
Amerika me zero borxh: Çfarë do të ndodhte nëse SHBA-ja do të bëhej superfuqia e vetme pa borxh?
Një skenar hipotetik që mund të ndryshojë jo vetëm ekonominë amerikane, por edhe ekuilibrin ekonomik dhe gjeopolitik të gjithë botës
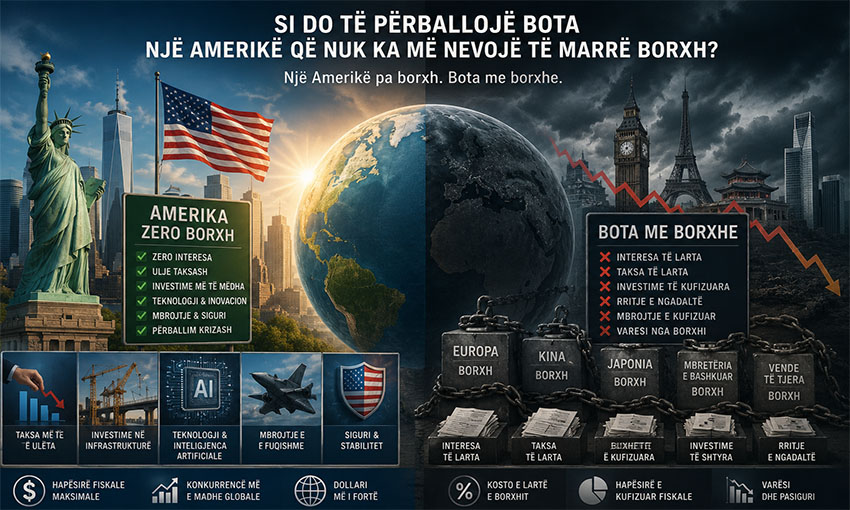
Shtetet e Bashkuara kanë kaluar tashmë një kufi historik: borxhi publik amerikan ka kapërcyer 40 trilionë dollarë, ndërsa vetëm kostot e interesit po i kushtojnë qeverisë rreth 1 trilion dollarë në vit. Në të njëjtën kohë, problemi nuk është vetëm amerikan. Sipas Fondit Monetar Ndërkombëtar, borxhi publik global është pranë 94% të PBB-së botërore dhe pritet të arrijë rreth 100 për qind deri në vitin 2029. Pra, imagjinoni një situatë krejt të pazakontë: SHBA-ja arrin të eliminojë të gjithë borxhin e saj publik, ndërsa Europa, Kina, Japonia, Britania dhe shumica e vendeve të tjera vazhdojnë të përballen me borxhe të mëdha dhe pagesa interesi. Në një botë të tillë, “Amerika pa borxh” nuk do të ishte thjesht një Amerikë më e pasur; do të ishte një Amerikë me liri fiskale të jashtëzakonshme.
Avantazhi i parë do të ishte buxhetor. Sot qeveria amerikane duhet të përdorë një pjesë gjigante të të ardhurave të saj për të paguar interesat e borxhit. Nëse kjo barrë do të zhdukej, Uashingtoni do të fitonte hapësirë të jashtëzakonshme për të ulur taksat, financuar infrastrukturën, zhvilluar energjinë, investuar në inteligjencën artificiale dhe teknologji, rritur shpenzimet e mbrojtjes ose mbështetur industrinë amerikane. Kjo do të ishte veçanërisht e rëndësishme në konkurrencën me Kinën. Një SHBA pa borxh do të mund të financonte politika industriale dhe strategjike pa pasur të njëjtin kufizim fiskal që kanë shtetet e tjera. Me fjalë të tjera, eliminimi i borxhit do t’i jepte Uashingtonit një armë ekonomike: aftësinë për të reaguar ndaj krizave ose rivalëve me një fuqi fiskale shumë më të madhe.
Këtu fillon edhe paradoksi i madh për Europën. Një Europë me borxh të lartë do të vazhdonte të paguante interesa dhe të përballej me kufizime buxhetore, ndërsa SHBA-ja do të mund të investonte më agresivisht në teknologji, industri dhe mbrojtje. Kjo nuk do të thotë se Europa do të varfërohej automatikisht, por hendeku strategjik me SHBA-në mund të zgjerohej. Në një situatë të tillë, kompanitë amerikane do të kishin një avantazh të madh financiar, ndërsa qeveritë europiane do të duhej të balanconin investimet e reja me detyrimet ekzistuese. Për më tepër, dollari ka tashmë një pozicion unik në sistemin ndërkombëtar: ai mbetet monedha kryesore në rezervat valutore, transaksionet valutore, pagesat ndërkufitare dhe borxhin ndërkombëtar. Kështu, një Amerikë pa borxh do të mund të kombinonte fuqinë financiare, dollarin, tregjet kapitale dhe fuqinë ushtarake në një mënyrë që asnjë shtet tjetër nuk mund ta rivalizonte lehtësisht.
Kina do të ishte ndoshta vendi që do ta ndiqte më nga afër këtë zhvillim. Pekini po përballet vetë me një nivel të lartë borxhi publik dhe me sfida strukturore të ekonomisë së tij. Nëse SHBA-ja do të arrinte të eliminonte borxhin pa shkaktuar krizë monetare, Kina do të përballej me një rival që papritur kishte më shumë hapësirë për investime, subvencione, teknologji, energji dhe mbrojtje. Për këtë arsye, një Amerikë pa borxh mund të ndryshonte edhe ekuilibrin e konkurrencës SHBA-Kinë. Europa, ndërkohë, mund të përfitonte nga një dollar më pak dominant vetëm nëse do të arrinte të forconte rolin ndërkombëtar të euros. Por kjo nuk do të ishte e thjeshtë: një euro shumë e fortë mund të dëmtonte eksportuesit europianë, ndërsa një zhvendosje e kapitalit drejt aktiveve amerikane mund të krijonte presion të kundërt. Pra, Europa mund të fitonte një mundësi monetare, por të humbiste terren industrial.
Por ekziston një kusht vendimtar: si është eliminuar borxhi? Nëse SHBA-ja thjesht refuzon të paguajë Bonot e Thesarit, atëherë kemi një ‘default’ dhe skenari bëhet krejt tjetër. Bonot e Thesarit nuk janë vetëm borxh i qeverisë; ato janë aktive që përdoren si kolateral, si aktive likuide dhe si rezervë në të gjithë sistemin financiar. Vetë Rezerva Federale e ka përshkruar tregun e Bonove si një komponent kritik të sistemit financiar global. Nëse borxhi do të “zhdukej” duke shkatërruar vlerën e këtyre aktiveve, Amerika mund të fitonte në bilancin e qeverisë, por të humbiste besimin e botës. Ndërsa në skenarin shumë më të favorshëm – ku borxhi eliminohet pa shkatërruar vlerën e kursimeve dhe pa rrëzuar dollarin – rezultati do të ishte krejt i ndryshëm: SHBA-ja do të kishte zero borxh dhe ende dollarin si monedhë dominuese ndërkombëtare.
Në këtë rast, pyetja më e madhe nuk do të ishte më “A mund ta përballojë Amerika borxhin?”, por “Si do të përballojë bota një Amerikë që nuk ka më nevojë të marrë borxh?”. Një SHBA pa borxh do të kishte mundësi të ulte taksat, të investonte më shumë, të financonte teknologjinë dhe mbrojtjen dhe të përballonte kriza pa u shqetësuar për koston e borxhit. Ndërkohë, vendet e tjera do të vazhdonin të paguanin interesa dhe të menaxhonin kufizimet e tyre fiskale. Kjo do ta kthente eliminimin e borxhit amerikan në diçka shumë më të madhe se një sukses financiar: do të ishte një zhvendosje e fuqisë ekonomike. Dhe pikërisht këtu qëndron paradoksi: nëse Amerika do të arrinte të bëhej njëkohësisht superfuqia më e madhe ekonomike, pronare e dollarit, me tregjet financiare më të thella dhe me zero borxh publik, një vendim që në pamje të parë duket si “dobësim i SHBA-së” mund të përfundonte duke e bërë atë edhe më të fuqishme përballë Europës, Kinës dhe pjesës tjetër të botës.
Vlen të përmendim gjithashtu se borxhi global është 350 trilionë dollarë, ose 3-fish i prodhimit global bruto. Kush tjetër do të guxojë të zerojë borxhin? Kjo mbetet për t’u parë.
Source: New York Times